


Блог

Как обновить программу 1С самостоятельно
Законодательство постоянно меняется, поэтому требования к учету хозяйственных ...
Одно из основных изменений в налоговом законодательстве, с которым столкнулись налогоплательщики в 2023 году – это введение ЕНП и ЕНС, а следствие – введение новой формы отчетности – уведомления об исчисленных суммах налогов. В данной статье мы еще раз кратко коснемся основных сроков подачи данного уведомления, а также рассмотрим основные изменения установленных сроков, которые вступают в силу с октября 2023 года. Так как по большей части изменение по срокам подачи касается уведомления по НДФЛ, то в основном будем рассматривать подачу именно этого налога и немного рассмотрим изменение в подачи уведомления по страховым взносам.
Общий алгоритм подачи уведомления по НДФЛ в 2023 году
В 2023 году применяется следующий алгоритм работы с НДФЛ и с подачей соответствующего уведомления:
НДФЛ исчисляется и удерживается с каждой выплаты дохода сотруднику, в том числе и с аванса – с расчета первой половины месяца;
Отдельные суммы удержанного НДФЛ не перечисляем, а ждем определенных сроков;
После 23-го числа каждого месяца собираем все суммы удержанного налога с физических лиц в период с 23-го числа предыдущего месяца по 22-е число текущего месяца и до 25-го числа подаём уведомления об исчисленных суммах налога за этот период;
Затем необходимо до 28-го числа каждого месяца перечислить эти суммы в бюджет в составе ЕНП.
До октября 2023 года помимо уведомления по НФДЛ необходимо представить так же уведомления по авансовым платежам по УСН за первое полугодие 2023 года и авансовые платежи по имущественным налогам – транспортному, земельному, налогу на имущество в срок до 25 июля.
Необходимо также учесть, что уведомление по страховым взносам в июле не подаётся, так как срок подачи совпадает со сроками отчёта Расчётов по страховым взносам.
Изменения с октября 2023 года
С октября 2023 года и до окончания 2023 года вступают в силу поправки в Налоговый кодекс РФ, в соответствии с которыми налоговые агенты имею право в течении 2023 года подавать уведомление по НДФЛ два раза в месяц, а именно:
Первый срок – до 12 числа месяца – следует указать суммы удержанного НДФЛ в период с 23-го числа предыдущего месяца по 9-е число текущего месяца;
Второй срок – не позднее 25-го числа текущего месяца – следует указать полную сумму удержанного НДФЛ за весь период с 23-го числа предыдущего месяца и по 22-е число текущего месяца.
Такое обновление не является обязательным для налогового агента, а лишь даёт возможность выбора – оповещать налоговую, как и раньше – один раз в месяц или дважды. Так же важно учитывать, что возможность пользоваться этим обновлением существует только у тех налоговых агентов, которые в течении 2023 года перечисляли ЕНП по уведомлениям, а не на основании отдельных платёжных поручений.
Такое нововведение объясняется тем, что появляется возможность пополнения региональных и местных бюджетов отчислениями НДФЛ два раза в месяц.
Если налоговый агент решил воспользоваться данными нововведениями и будет уведомлять налоговую два раза в месяц, то это можно будет делать всеми привычными способами – почтовыми отправлениями, по ТКС в электронной форме или посетив налоговую лично.
Так же пока что не предусмотрено каких-либо штрафов за не сдачу уведомления по первому сроку. Но необходимо принять к сведению, что начиная с 01.10.2023 г. налоговая имеет право считать уведомление непредставленным, если в нём будут обнаружены несоответствия показателей по контрольным соотношениям. Так же уведомление можно будет подавать с отрицательными суммами.
Нововведения, касающиеся страховых взносов
Начиная с 01.10.2023 года налоговые служащие имею право зачитывать страховые взносы из сальдо ЕНС сразу же, как только им будет известен размер платежа. Средства будут списываться либо в день подачи уведомления, либо на следующий день. При этом не будет играть роль тот факт, то срок уплаты ещё не наступил. В случае, если конечного сальдо на счёте не хватит, то сначала зачтут суммы по НДФЛ, а потом уже по страховым взносам.
Так же, как и в начале 2023 года – в каждом месяце остается свой перечень налогов и взносов, по которым необходимо подать уведомление об исчисленных суммах налогов. Подача уведомления зависит о того, какие именно налоги необходимо уплатить в том или ином месяце.
Реализация данных изменений в "1С:ЗУП" 3.1
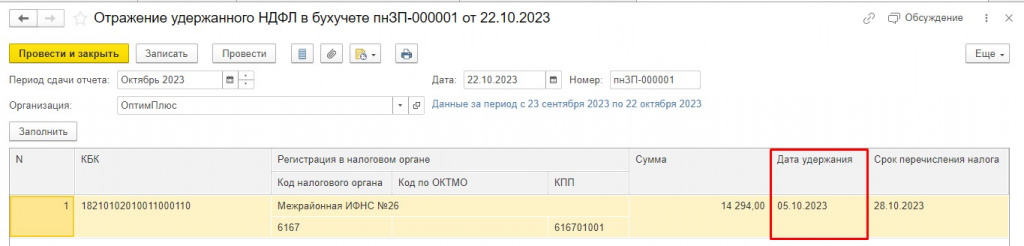
Пользователям конфигурации ЗУП 3.1 нет необходимости вручную рассчитывать сумму налога, которую необходимо отразить в уведомлении по первому сроку до 12 числа месяца, так как начиная с версии 3.1.23.812 реализован функционал, благодаря которому документ "Отражение удержанного НДФЛ возможно заполнять два раза в месяц".
Разработчики добавили в документ колонку "Дата удержания". Для корректного заполнения теперь важен не только выбранный период отчёта, но и дата документа – если установить дату до 12 числа включительно, до документа подберёт данные за период с 23-го по 9-е число текущего месяца, если установлена дата после 12-о числа – то данные заполняется по стандартному периоду по 22-е число месяца.
Подводя итоги можно сказать, что самые обширные изменения со стороны налогового законодательстве произошли с НДФЛ, а именно с введением ЕНП. Налоговому агенту необходимо в обязательном порядке подавать уведомление один раз в месяц – до 25-го числа каждого месяца. Но начиная с октября 2023 года и до конца года есть возможность (но не обязательство) уведомлять налоговую два раза в месяц.
Законодательство постоянно меняется, поэтому требования к учету хозяйственных ...

Октябрь – один из тех месяцев, когда календарь бухгалтера особенно важно держа...

1С:ERP за три года перестала прощать привычку "у нас так исторически". От верс...
Отправляйте на почту ваши пожелания и предложения, ответим в течение дня
Письмо повторно отправлено. Проверьте папку со спамом.
Веб-форма не найдена.