


Блог

Как обновить программу 1С самостоятельно
Законодательство постоянно меняется, поэтому требования к учету хозяйственных ...
По расходам, полученным в 2024 году физические лица смогут предоставлять в федеральную налоговую службу унифицированный документ–справку об оплате (уплате) соответствующих услуг(взносов). Все необходимые сведенья будут получать налоговые органы от организаций и ИП напрямую. Но не смотря на новые правила сотрудник сможет, как и прежде обратится к работодателю до окончания налогового периода за получением вычетов. Рассмотрим данную ситуацию на примере в программе "1С: Бухгалтерии 8" (ред. 3.0).
Упрощенная система получения социальных вычетов
С начала 2024 году можно будет получить социальные налоговые вычеты в упрощенном порядке. Изменение в Налоговом кодексе РФ произошло на основании Федерального закона от 31 июля 2023 г. № 389–ФЗ. Федеральная налоговая служба уже дала разъяснения привил предоставления социальных налоговых вычетов в письме от 2 августа 2023 г. № БС–4–11/9898@. В частности, начала использования нового унифицированного документа, подтверждающего фактически понесенные расходы налогоплательщиков.
Данный документ будет являться подтверждающим документом на социальные вычеты по следующем расходам:
Для получения вычета необходимо будет предоставлять в федеральную налоговую службу унифицированный документ–справку об оплате (уплате) соответствующих услуг(взносов). Данная справка будет выдаваться организацией или индивидуальным предпринимателем по запросу физического лица (либо супруга (супруги)), и несет в себе исчерпывающую информацию о расходах физического лица и заменяет все остальные подтверждающие документы.
В настоящее время уже можно получить социальный налоговый вычет в упрощённом порядке по понесенным расходам в части приобретения жилья, уплаченных процентов по ипотеке, а как же сумм внесенных на индивидуальный инвестиционный счет (ИИС).
Упрощённые правила позволяют в 2 раза ускорить предоставление налогового вычета. По сравнению с прошлым порядком, когда основными документами для вычета считалась декларация 3–НДФЛ и пакет документов, подтверждающих те или иные понесенные расходы. С нового 2024 года все необходимые сведенья будет получать налоговые органы от организаций и ИП, осуществляющих медицинскую, образовательную и физкультурно-спортивную деятельность, а также от негосударственных пенсионных фондов и страховых компаний, но при наличии технической возможности передавать такие данные в ФНС России.
Важно отметить упрощенный порядок получения социальных налоговых вычетов, применяется для подтверждения расходов, понесенных с 01.01.2024. Для расходов, возникших ранее этой даты, необходимо предоставлять документы в старом порядке.
В письме от 2 августа 2023 г. № БС–4–11/9898@, еще отмечено, что социальный налоговый вычет можно будет получать в новом упрощенном порядке, а также, как и ранее у работодателя или предоставив пакет документов, подтверждающих факт оплаты понесенных расходов вместе с налоговой декларацией по форме 3–НДФЛ.
Формирование документов на социальные налоговые вычеты сотрудника в программе "1С: Бухгалтерии 8" (ред. 3.0)
Сотрудник может обратится к работодателю до окончания налогового периода за получение вычетов. Такая возможность реализована в программах "1С". В частности, рассмотрим один из таких примеров в "1С: Бухгалтерии 8" (ред. 3.0).
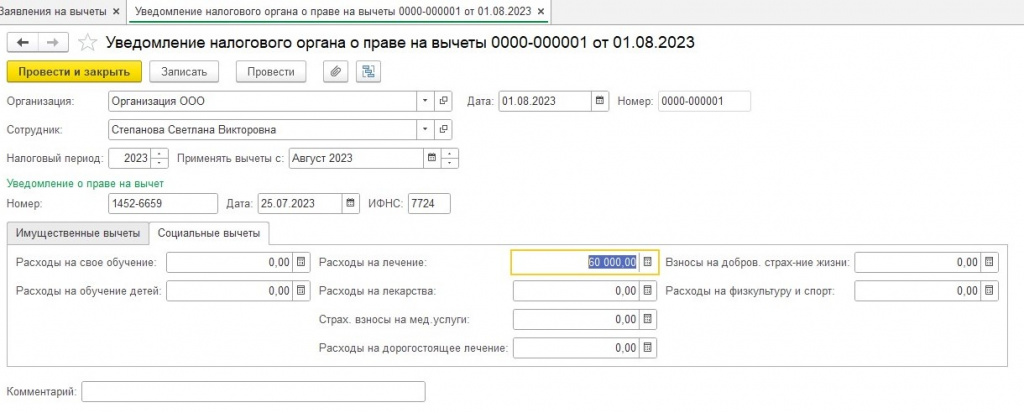
Как пример возьмем ситуацию: сотрудник обратился в организацию с письменным заявление о предоставлении ему социального налогового вычета за понесенные расходы на оплату медицинских услуг. Организация получила от ИФНС уведомление, подтверждающее право на социальный вычет в размере 60 000 рублей.
За сотрудником в программе регистрируется право на социальный налоговый вычет с помощью документа "Уведомление налогового органа о праве на вычет" (его можно найти в разделе "Зарплата и кадры" – "Заявления на вычеты"). По кнопке создать выбираем сам документ "Уведомление налогового органа о праве на вычет" и заполняются данные уведомления налогового органа.
В документе заполняются данные по организации, выбирается советующий сотрудник. В поле "Налоговый период" по умолчанию проставляется текущей налоговый год. Поле "Применять вычеты с" указывается месяц применения налоговых вычетов. Раздел "Уведомление о праве на вычет" указываются соответствующие данные документа налогового органа. На закладке "Социальные вычеты" указываем в соответствии с нашим примером данные в поле "Расходы на лечение" сумму 60 000 рублей. (рис.1)
При расчете НДФЛ социальный налоговый вычет будет применятся с месяца который указан в поле "Применять вычеты с". Предоставляться социальный вычет будет автоматически в течении всего налогового периода, до полного использования указанной суммы вычета.
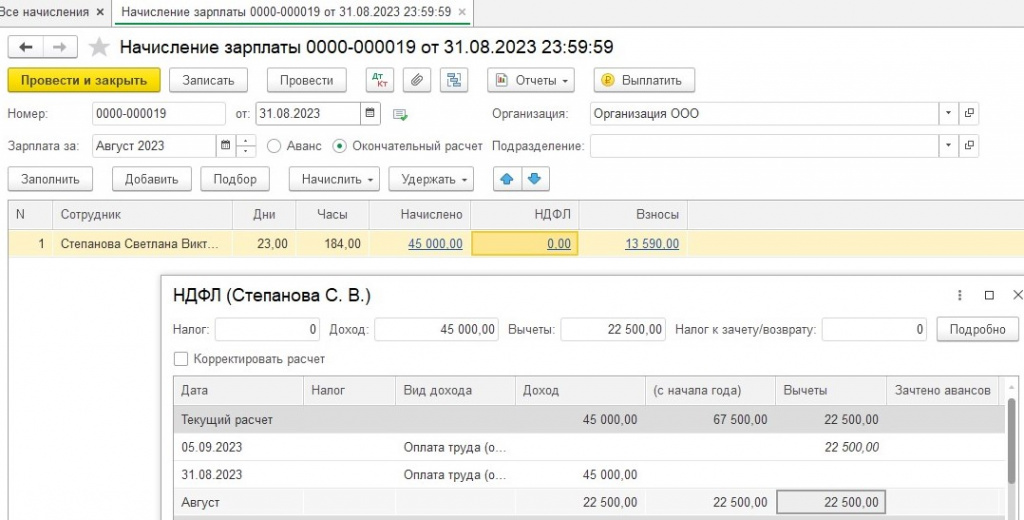
В примере который мы рассматриваем в начислении зарплаты с августа 2023 года будут исчислены суммы НДФЛ с учетом социального налогового вычета. В колонке "НДФЛ" документа "Начисление зарплаты" (раздел "Зарплата и кадры" - "Все начисления") видно результат расчета НДФЛ – "нулевой" (рис.2).
По нашим условиям у сотрудника оклад составляет 45 000 рублей. Из них первоначально в августе была выплачена сумма аванса (22 500 руб.), в документе по начислению аванса стоит также НДФЛ – "нулевой". Развернутый документ в разрезе НДФЛ представлен на рисунке 2, документа "Начисления зарплаты" за весь август месяц.
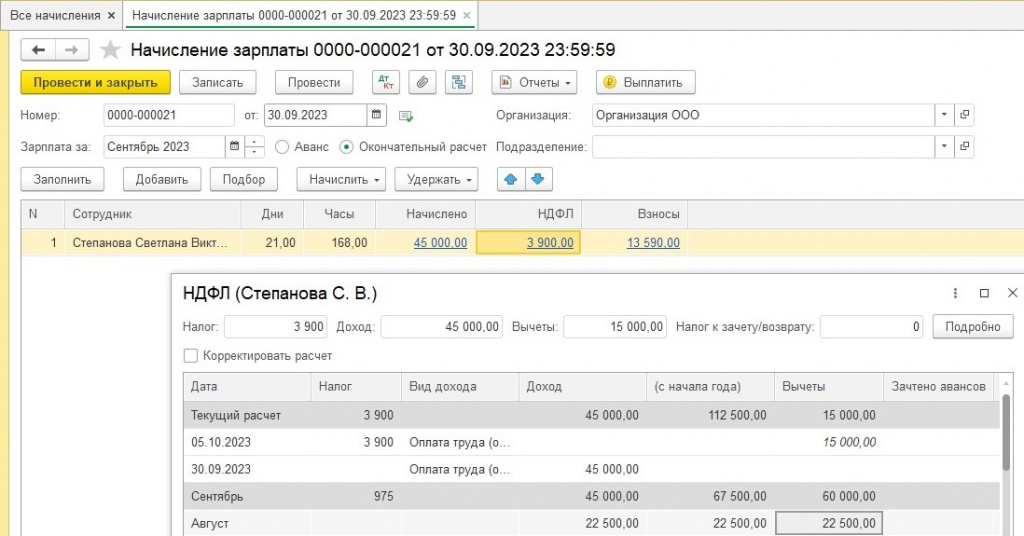
Так как с 2023 года сумма НДФЛ учитывается по дате оплаты, сотруднику следующая сумма (остаток начисленной заработной платы за август), учитывается в сентябре, так как выплата окончательного расчета августа производится 5 сентября. Остаток неиспользованного социального вычета в размере 15 000 (сумма вычета 60 000 рублей за минусом начисленной заработной платы за август 45 000 рублей), переходит на аванс сентября. НДФЛ начнет начисляться с части сентябрьского аванса сотрудника:
22 500 рублей (сумма аванса) – 15 000 рублей (остаток соц. вычета) = 7 500 рублей (сумма которая будет облагаться НДФЛ)
7 500 рублей * 13% = 975 рублей (сумма НДФЛ к удержанию за аванс сентября)
А вот с суммы начисленной зарплаты в конце месяца будет удержана вся сумма НДФЛ. (рис. 3)
22500 рублей (сумма начисленной зарплаты за минусом аванса за сентябрь ) * 13% = 3 900 рублей (сумма НДФЛ к удержанию за окончательный расчет сентября)
Проверка предоставленных социальных вычетов сотруднику
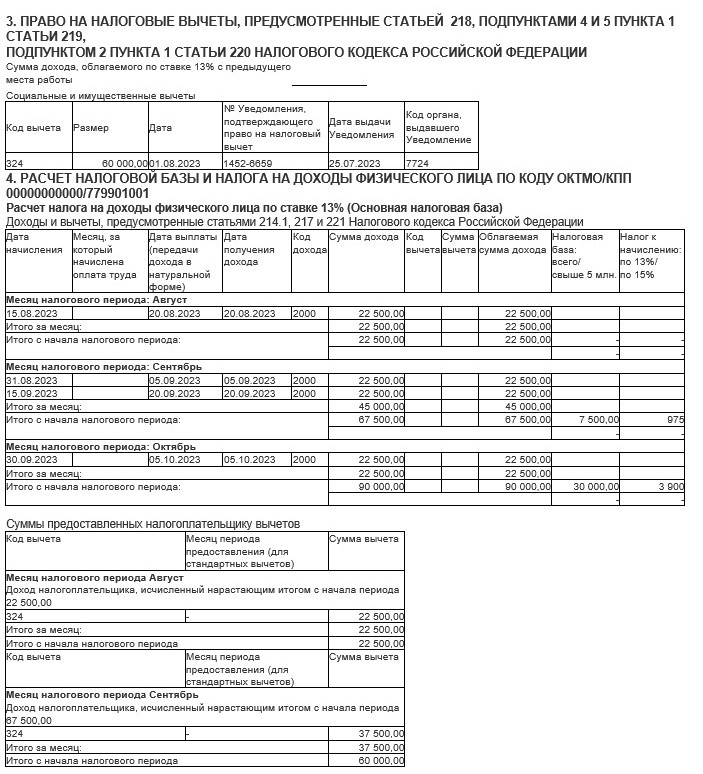
Информация о праве на социальные налоговые вычеты и о предоставленных при исчислении налога суммах вычетов отображается в регистре налогового учета по НДФЛ (раздел "Зарплата и кадры" – "Отчеты по зарплате" – "Регистр налогового учета по НДФЛ"). (рис. 4)
Законодательство постоянно меняется, поэтому требования к учету хозяйственных ...

Октябрь – один из тех месяцев, когда календарь бухгалтера особенно важно держа...

1С:ERP за три года перестала прощать привычку "у нас так исторически". От верс...
Отправляйте на почту ваши пожелания и предложения, ответим в течение дня
Письмо повторно отправлено. Проверьте папку со спамом.
Веб-форма не найдена.