


Блог

Как обновить программу 1С самостоятельно
Законодательство постоянно меняется, поэтому требования к учету хозяйственных ...
Одним из способов выбытия основных средств является его ликвидация. Ликвидация основных средств осуществляется в результате:
списания в случае морального и (или) физического износа;
ликвидации при авариях, стихийных бедствиях и иных чрезвычайных ситуациях, вызванных форс - мажорными обстоятельствами;
по другим аналогичным причинам.
Правила списания с баланса объектов основных средств установлены в п. 45 -50 Приказа Минфина России от 31.12.2016 № 257н Федерального стандарта "Основные средства". В данной статье мы рассмотрим, как в результате ликвидации основного средства, необходимо принять к учету материальные ценности.
Порядок принятия к учету материалов
Потеря или ухудшение первоначальных технических характеристик основного средства в ходе его эксплуатации — нормальная рабочая ситуация. Любое работающее имущество изнашивается естественным образом, и со временем его дальнейшее использование становится нецелесообразным. А значит, приходит время принимать решение о ликвидации.
Ликвидация основного средства представляет из себя:
Определение состояния основного средства;
Оформление необходимой документации;
Получение разрешения на списание;
Списание в бухгалтерском учете;
Демонтаж и разборка основного средства;
Утилизация основного средства.
На основании решения руководителя учреждения, необходимо создать ликвидационную комиссию, согласно которой будет решаться судьба устаревшего ОС. Комиссии необходимо оценить техническое состояние объекта и принять соответствующее решение. Если принято решение о ликвидации, то данное решение комиссии оформляется заключением, в котором указываются основания, согласно которым дальнейшее использование основного средства признано нецелесообразным.
Материальные запасы, которые остаются у учреждения в результате разборки, утилизации (ликвидации) основных средств или иного имущества, необходимо принять к учету по фактической стоимости. Она определяется исходя из их текущей оценочной стоимости на дату принятия к бухгалтерскому учету, а также сумм, уплачиваемых за доставку материальных запасов и приведение их в состояние, пригодное для использования (п. 106 Инструкции № 157н). Текущая оценочная стоимость определяется на основе цены, действующей на дату принятия к учету (оприходования) имущества, полученного безвозмездно, на этот или аналогичный вид имущества (п. 25 Инструкции № 157н).
Оценочную стоимость материальных запасов определяет комиссия учреждения по поступлению и выбытию активов.
Для учета операций с материальными запасами предназначены счета аналитического учета счета 0 105 00 000. В разрядах 24 - 26 номера счета указывается подстатья КОСГУ, соответствующая экономической сущности факта хозяйственной жизни (объекта бухгалтерского учета). Для учета пригодных для использования запасных частей применяется подстатья 346 КОСГУ (п. 11.4.6 Порядка № 209н).
Материальные запасы, которые остаются в распоряжении учреждения, полученные от ликвидации основных средств, необходимо оприходовать по Дебету счета 0 105 00 000 и Кредиту счета 0 401 10 172 "Доходы от операций с активами" (согласно п. 34 Инструкции №174н, п. 34 Инструкции №183н).
Бюджетному и автономному учреждению необходимо принять к учету материальные запасы, которые получены в результате ликвидации основного средства, по приносящей доход деятельности, независимо, по какому виду финансового обеспечения учитываются списанные активы. То есть, данным имуществом, учреждение может распоряжаться самостоятельно.
Налоговый учет
В соответствии с положениями главы 25 НК РФ бюджетные (автономные) учреждения являются плательщиками налога на прибыль. При определении налоговой базы плательщики учитывают доходы от реализации и внереализационные доходы, определяемые в соответствии со ст. 249, 250 НК РФ.
Стоимость материалов или иного имущества, полученных при демонтаже или разборке при ликвидации выводимых из эксплуатации основных средств, учитывается в целях налогообложения в составе внереализационных доходов на основании п. 13 ст. 250 НК РФ. Такой доход оценивается исходя из рыночных цен с учетом положений ст. 105.3 НК РФ (пп. 5, 6 ст. 274 НК РФ). Внереализационные доходы в виде рыночной стоимости материалов, полученных при списании с баланса объектов имущества, признаются на дату актов о списании или иных аналогичных документов (пп. 8 п. 4 ст. 271 НК РФ).
Документальное оформление документов в 1С:БГУ ред. 2.0.
Рассмотрим пример по ликвидации основного средства.
На балансе бюджетного учреждения ГОБУ ВПО Университет искусств (Субсидия) учитывается автомобиль Volkswagen, который пришел в негодность: неисправен двигатель, прогнил кузов, запасные части к этой модели сняты с производства. Первоначальная стоимость автомобиля равна 200 000 руб. Амортизация начислена в размере 100%. Комиссия по поступлению и выбытию активов учреждения приняла решение о списании автомобиля и определила текущую оценочную стоимость принятых к учету запасных частей – 6 000 руб. Демонтаж выполняется собственными силами учреждения. Материальные запасы, оставшиеся после демонтажа, приняты к учету.
Для оприходования материальных запасов, полученных от ликвидации основного средства, используется документ Поступления МЗ в блоке Материальные запасы. Для корректного отражения операций и формирования первичных учетных документов в документе необходимо заполнить все поля во вкладке Материальные запасы (рис.1).
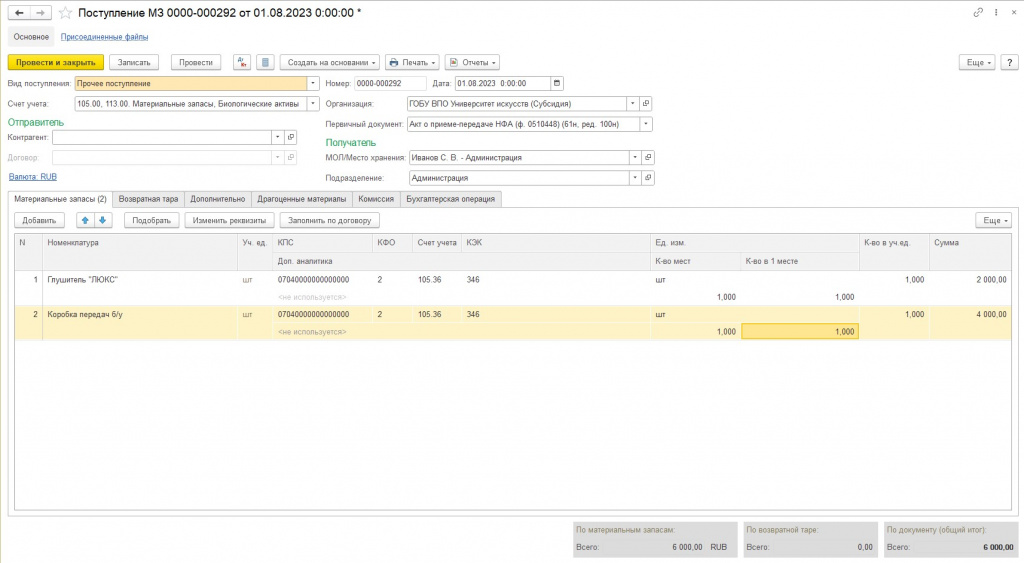
Рисунок 1. "Поступление МЗ".
Вкладка Возвратная тара в данном примере не заполняется. На вкладке Дополнительно указывается Ответственное лицо и Основание акта о приеме-передаче (рис. 2).
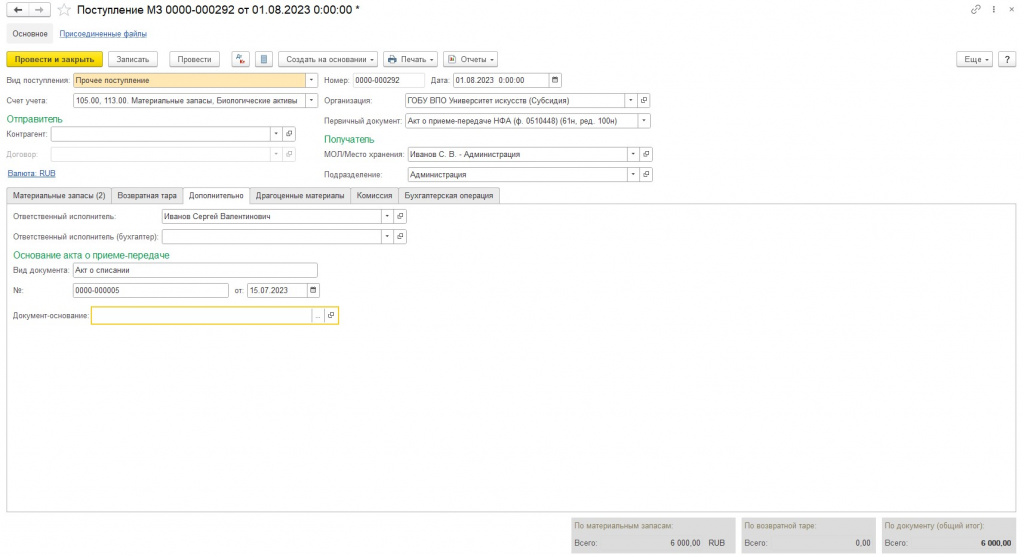
Рисунок 2. "Заполнение вкладки Дополнительно".
На вкладке Драгоценные материалы при необходимости указывается информация о содержании драгоценных материалов (металлов, камней и иных материалов).
Во вкладке Комиссия (рис. 3) из справочника Комиссии следует выбрать действующую комиссию учреждения. После выбора комиссии состав комиссии заполнится автоматически. В таблице необходимо отметить отсутствующих членов комиссии и указать причину их отсутствия.
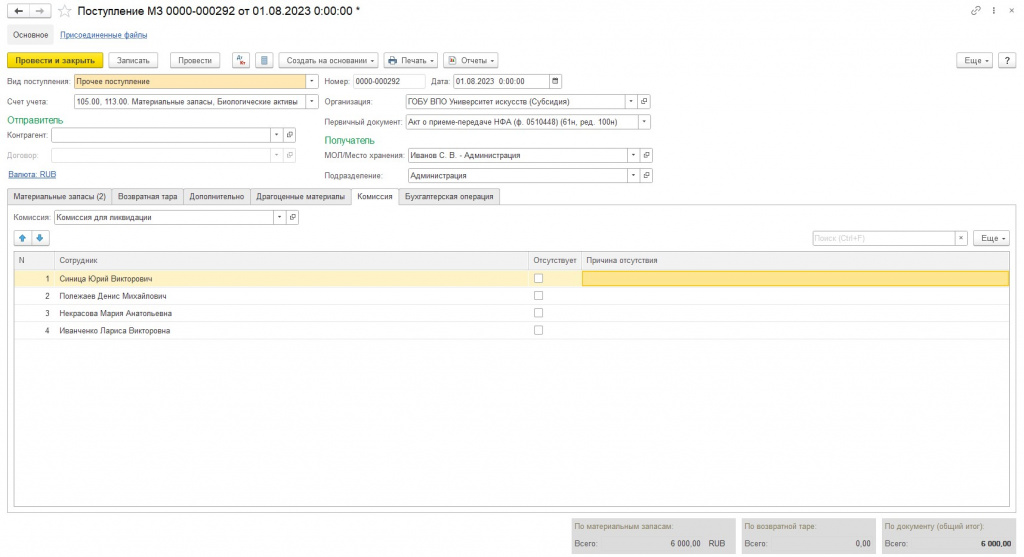
Рисунок 3. "Заполнение вкладки Комиссия".
На вкладке Бухгалтерская операция (рис. 4) следует указать:
Типовая операция: Оприходование МЗ, полученных от ликвидации НФА (401.10.172).
Кредит – полный счет выбирается из рабочего плана счетов (выбор ограничен хозяйственной операцией)
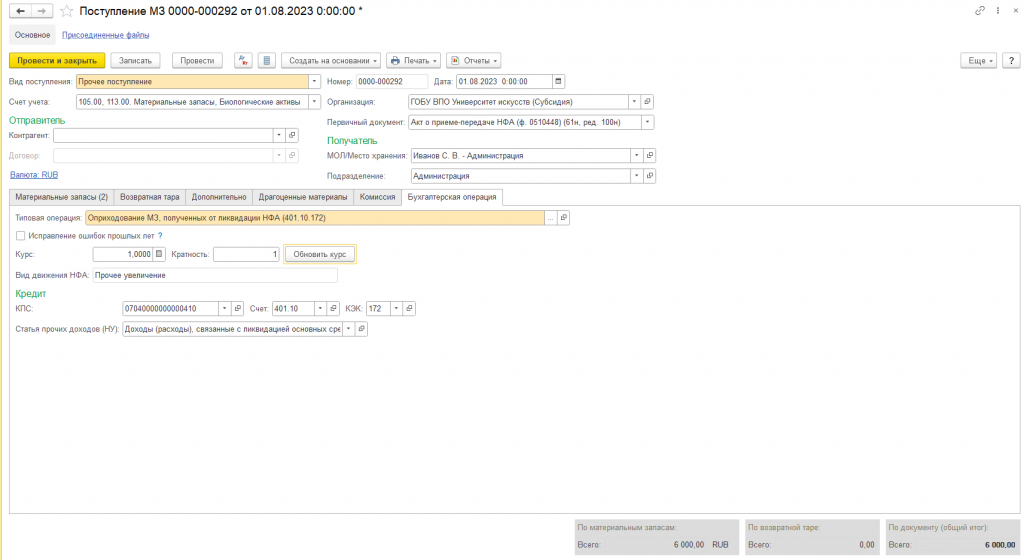
Рисунок 4. "Заполнение вкладки Бухгалтерская операция".
После проведения документа Поступление МЗ по команде Печать можно сформировать Акт о приеме-передаче нефинансовых активов (ф. 0510448) и Бухгалтерскую справку (ф. 0504833).
Законодательство постоянно меняется, поэтому требования к учету хозяйственных ...

Октябрь – один из тех месяцев, когда календарь бухгалтера особенно важно держа...

1С:ERP за три года перестала прощать привычку "у нас так исторически". От верс...
Отправляйте на почту ваши пожелания и предложения, ответим в течение дня
Письмо повторно отправлено. Проверьте папку со спамом.
Веб-форма не найдена.