


Блог

Как обновить программу 1С самостоятельно
Законодательство постоянно меняется, поэтому требования к учету хозяйственных ...
При заключении договоров через единую информационную систему (ЕИС) в бюджетной организации есть возможность появления резерва – когда поставка товаров или услуг происходит раньше, чем подписание документа поставщика заказчиком. Если даты фактического осуществления поставки товаров или услуг и их документальное оформление не совпадают, то такие поставки называют неотфактурованными.
Минфин в своём письме уточнил порядок отражения в бухгалтерском учёте подобных фактов хозяйственной жизни. В данной статье мы подробнее рассмотрим отражение данной ситуации как с теоретической стороны, так и с практической – в программе "1С:Бухгалтерия государственного учреждения", ред. 2.0.
Когда возникает необходимость отражения отложенного обязательства?
Если договор заключается по результатам проведения электронных процедур, то при его исполнении поставщик должен в установленный в таком договоре срок подписать и разместить документы о приемке в ЕИС. Далее эти документы автоматически направляются заказчику. Срок подписания документов заказчиком определяется договором, но он не должен превышать 20 рабочих дней.
Обязанность по уплате товаров и услуг возникает с даты подписания заказчиком документов о приёмке, но в ситуации с ЕИС возникает разрыв между поставкой и подписанием документов в 20 дней.
При возникновении такой поставки бухгалтеру необходимо оформить отложенное обязательство.
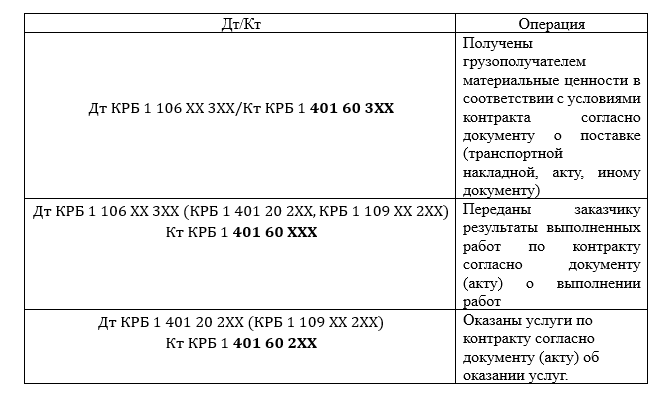
Письмом Минфина ратифицировано, что подобные неотфактурованные поставки товаров, работ и услуг отражаются в корреспонденции со счётом 401.60 "Резервы предстоящих расходов", а именно:
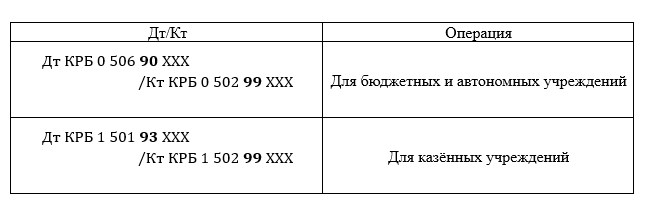
Наряду с этими хозяйственными операциями необходимо отразить постановку на учёт отложенных обязательств:
Учёт денежных обязательств по результатам приёмки заказчиком поставленных товаров, выполненных работ, оказанных услуг отражаются следующим образом:
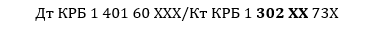
На ряду с этим принимается денежное обязательство текущего года:
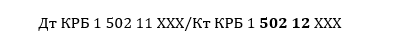
Далее отложенные обязательства необходимо сторнировать по соответствующему методу – "Красное сторно":
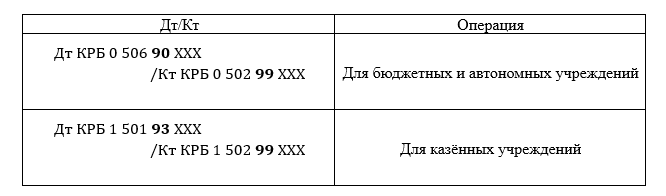
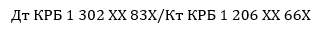
Все этапы отражения неотфактурованных поставок для казённых учреждений и иных получателей бюджетных средств указаны в Приложении 1 к письму Минфина от 11 ноября 2022 года.
Отражение неотфактурованных поставок в "1С:БГУ", ред. 2.0
Типовыми операциями необходимо отразить регистрацию обязательств по заключённому договору с поставщиком совместно с авансом, если таковой имеется. Для этого необходимо воспользоваться такими документами, как Регистрация обязательств и сведений по договорам, а далее расчётно-платёжными документами – Заявка на кассовый расход (в том числе и сокращенный вариант документа), Платёжное поручение и кассовое выбытие.
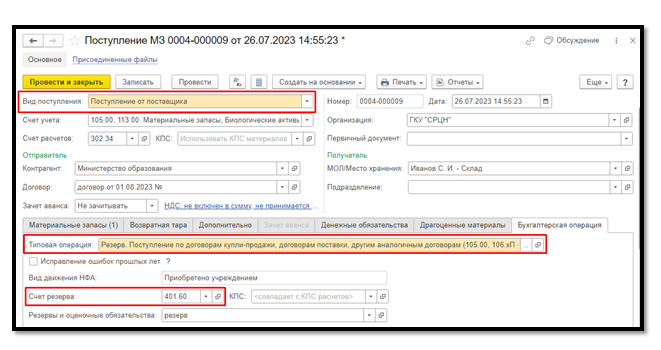
После создания и заполнения необходимого Вам документа (Поступление МЗ, Поступление ОС, НМА, НПА) необходимо создать документ Поступление услуг, работ.
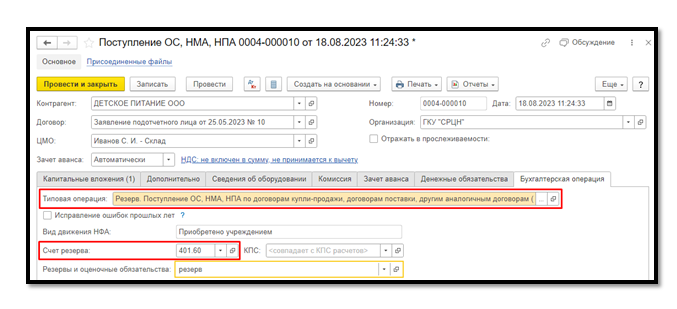
Документ создаётся в обычном порядке и когда вся нужная информация заполнена, необходимо выбрать одну из следующих типовых операций (выбор зависит от того, какую именно хозяйственную операцию необходимо отразить в базе):
Резерв. Вложения в ОС, НМА, НПА (106.01, 106.02, 106.03 – 401.60);
Резерв. Вложения в права пользования НМА (106.60 – 401.60);
Резерв. Накладные, общехозяйственные расходы и издержки обращения (109.70, 109.80 - 401.60);
Резерв. Отнесение расходов на финансовый результат (401.20 - 401.60);
Резерв. Формирование себестоимости готовой продукции (109.60 - 401.60);
Резерв. Формирование фактической стоимости изготовления МЗ (106.04 - 401.60);
Резерв. Формирование фактической стоимости МЗ при покупке (106.04 - 401.60).
Принятие денежного обязательства
После того, как организацией будут приняты объекты ОС, НМА, НПА, поступят МЗ или работы и услуги, необходимо будет принять на учёт денежное обязательство и затем отразить кредиторскую задолженность перед поставщиком.
Для этого можно воспользоваться документом Поступление работ, услуг с необходимой типовой операцией, которая подойдёт к конкретной ситуации.
На вкладке Услуги, работы необходимо отразить в разрезе всей аналитики (КПС, КФО, КОСГУ) информацию по результатам поставки.
Строку Номенклатура можно оставить незаполненной (программа не посчитает это ошибкой и даст провести документ), а вот в подстроке необходимо будет ввести текстом содержание самой операции, которая отражается проводками.
В поле Сумма заполняется сумма исходя из документа о приемке, так как текущим документов (Поступлением услуг, работ) нет возможности отразить проводки по списанию неиспользованных сумм ранее сформированных резервов.
Вкладка бухгалтерская операция заполняется в обычном режиме, а состав реквизитов зависит от выбранной типовой операции.
При выборе операции с пометкой Резерв на данной вкладке необходимо заполнить следующие поля:
В поле Счет резерва указывается соответствующий счёт – 401.60;
Далее в поле Резервы и оценочные обязательства нужно указать вид создаваемого резерва из соответствующего справочника;
Если по итогу проведения документа необходимо сформировать проводки по принятию денежного обязательства с учётом ранее выданного аванса, который так же необходимо было отразить в документ Регистрация обязательств и сведений по договорам, то необходимо установить флаг Авторасчёт денежного обязательства;
В случае, если необходимо отразить проводками сторнирование отложенных денежных обязательств, то пользователю следует включить флаг Скорректировать отложенные обязательства;
Если покупка была совершена за счёт бюджетных средств, то необходимо указать Раздел л/с.
По итогу всех проведённых манипуляций, документом Поступление работ услуг могут быть отражены операции по зачёту выданного аванса, принятию результатов поставки ОС, НПА, НМА, МЗ, постанове на учёт денежного обязательства и корректировке поставленных на учёт отложенных обязательств (по методу "Красное сторно").
Если есть необходимость в отражение операции по списанию неиспользованных сумм ранее сформированных резервов, то это можно сделать с помощью Операции бухгалтерской.
Законодательство постоянно меняется, поэтому требования к учету хозяйственных ...

Октябрь – один из тех месяцев, когда календарь бухгалтера особенно важно держа...

1С:ERP за три года перестала прощать привычку "у нас так исторически". От верс...
Отправляйте на почту ваши пожелания и предложения, ответим в течение дня
Письмо повторно отправлено. Проверьте папку со спамом.
Веб-форма не найдена.