


Блог

Как обновить программу 1С самостоятельно
Законодательство постоянно меняется, поэтому требования к учету хозяйственных ...
Это изменение обусловлено объединением ФСС и ПФР в единый Фонд пенсионного и социального страхования (СФР). Рассмотрим изменение порядка расчета и уплаты страховых взносов, а также произошедшие изменения в форме Расчет по страховым взносам в 2023 г. с отражением в программе "1С:ЗКГУ", ред. 3.1.
В документе Начисление зарплаты и взносов с января 2023 г. расчет взносов производится по единому тарифу общей суммой. "Старые" колонки пока сохраняются в документе для выполнения перерасчетов за прошлые периоды, в дальнейшем разработчиком программы планируется их скрыть.
Срок сдачи отчетной формы
Новая форма отчета РСВ, формат её представления в электронном виде и порядок заполнения утверждена Приказом ФНС от 29.09.2022 № ЕД-7-11/878 @.
Cрок сдачи отчета Расчет по страховым взносам теперь до 25-го числа месяца, следующего за отчетным периодом начиная с отчетности за первый квартал 2023 г.
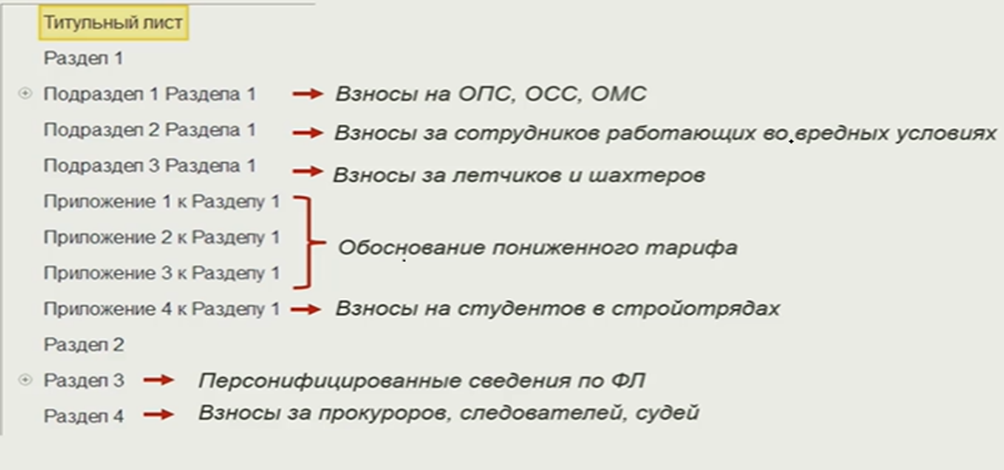
Структура нового отчета
Новая форма РСВ содержит четыре основных раздела.
Раздел 1 "Сводные данные об обязательствах плательщиков страховых взносов";
Раздел 2 "Сводные данные об обязательствах плательщиков страховых взносов – глав крестьянских (фермерских) хозяйств";
Раздел 3 "Персонифицированные сведения о застрахованных лицах";
Раздел 4 "Сводные данные об обязательствах плательщиков страховых взносов, указанных в пункте 6.1 статьи 431 Налогового кодекса Российской Федерации" .
Полная структура отчета размещена на рисунке 2.
Что изменилось в новой форме
На титульном листе формы Расчет по страховым взносам появилось новое поле "ОГРНИП".
Данное поле должны заполнять Индивидуальные предприниматели и Главы крестьянских (фермерских) хозяйств. В данном поле согласно п. 2.12 Порядка заполнения отражается государственный регистрационный номер в соответствии с листом записи Единого госреестра индивидуальных предпринимателей.

Так же внесены изменения и в разделы отчета.
Обзор разделов
Раздел 1
В разделе 1 "Сводные данные об обязательствах плательщика по взносам" необходимо отразить подлежащие уплате суммы страховых взносов на:
пенсионное, медицинское и соцстрахование (общей суммой по всем трем видам взносов);
пенсионное страхование по дополнительным тарифам;
дополнительное соцобеспечение (взносы за членов летных экипажей воздушных судов гражданской авиации, а также взносы за отдельные категории работников организаций угольной промышленности).
Раздел 1 состоит из трех подразделов и четырех приложений.
В подразделе 1 раздела 1 указывается:
количество застрахованных лиц (строка 010);
число лиц, с выплат которым исчислены страховые взносы (строка 020), с указанием лиц, выплаты которым не превысили предельную базу по взносам (строка 021) и превысили предельную базу (строка 022);
начисленные суммы работникам, являющиеся объектами обложения страховыми взносами в согласно ст. 420 НК РФ (по строке 030);
суммы, необлагаемые страховыми взносами согласно со ст. 422 НК РФ (по строке 040);
база для исчисления взносов (строка 050). Данная строка расшифровывается по строкам: 051- где указывается сумма, не превышающая предельную величину и 052 – с суммой, превышающей предельную величину.
Приложения к разделу 1 заполняют страхователи, применяющие пониженные тарифы взносов:
приложение 1- IT- компании и организации сферы радиоэлектроники;
приложение 2 - некоммерческие организации на УСН;
приложение 3 - российские компании, выполняющие производство и реализацию произведенной ими анимационной аудиовизуальной продукции;
приложение 4 - для выплат за деятельность в студенческих отрядах.
Разделы 2 и 3
Раздел 2 "Сводные данные об обязательствах плательщиков страховых взносов – глав крестьянских (фермерских) хозяйств" и раздел 3 "Персонифицированные сведения о застрахованных лицах" существенных изменений нет, их структура с 2023 г. осталась прежней.
Раздел 4
В форму РСВ добавлен новый раздел 4. Его заполняют организации, производящие выплаты следующим категориям госслужащих: прокурорам, сотрудникам Следственного комитета РФ и судьям федеральных судов, мировым судьям.
Данное изменение произошло в соответствии с тем, что с 01.01.2023 выплаты перечисленным госслужащим облагаются страховыми взносами по особым тарифам, предусмотренным пунктом 4 статьи 425 НК РФ.
Взносами на пенсионное страхование такие выплаты не облагаются. Тарифы взносов для данной категории, следующие:
с выплат, не превышающих единую предельную величину базы – 2,9 %;
с выплат, превышающих единую предельную величину базы, – 0 %;
на обязательное медицинское страхование составляет 5,1 %.
В новой форме РСВ теперь не нужно отражать сведения об иностранцах и лицах без гражданства, временно пребывающих в РФ в отдельном подразделе. С 2023 г. временно пребывающие иностранцы и лица без гражданства теперь относятся к застрахованным по всем видам страхования. Теперь необходимо платить страховые взносы с выплат в их пользу по единым тарифам так же, как с выплат гражданам РФ.
Срок уплаты взносов по итогам отчетного месяца - не позднее 28-го числа следующего месяца. В месяцы, когда работодатель не представляет Расчет по страховым взносам он должен подать Уведомление об исчисленных суммах взносов до 25 числа.
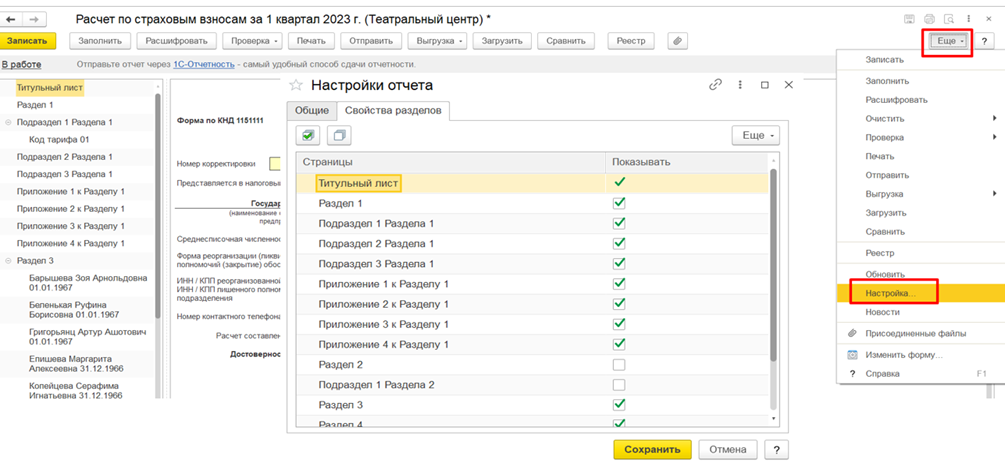
В программе "1С:ЗКГУ" можно настроить видимость разделов формы, отрегулировав настройками отражение нужных разделов для заполнения. Для этого по кнопке "Еще" необходимо выбрать пункт "Настройка" и на вкладке "Свойства разделов" установить флаги на необходимых разделах отчета.
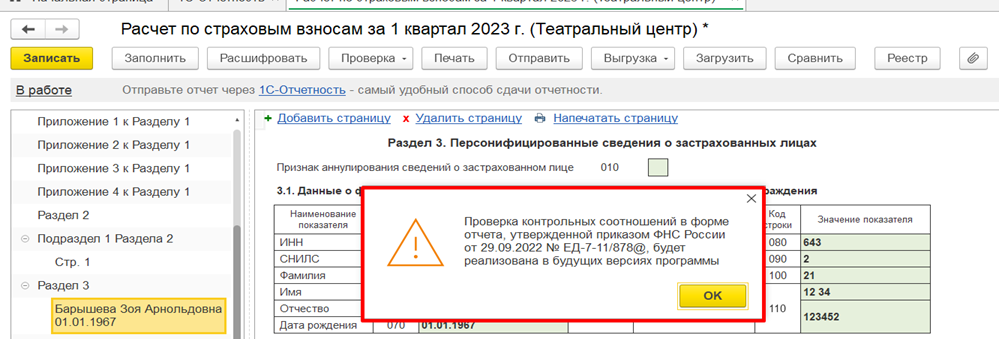
Обращаем ваше внимание: на момент написания статьи в программе "Зарплата и кадры государственного учреждения" еще не была реализована проверка контрольных соотношений. Реализация проверки запланирована разработчиком на ближайшее время.
Законодательство постоянно меняется, поэтому требования к учету хозяйственных ...

Октябрь – один из тех месяцев, когда календарь бухгалтера особенно важно держа...

1С:ERP за три года перестала прощать привычку "у нас так исторически". От верс...
Отправляйте на почту ваши пожелания и предложения, ответим в течение дня
Письмо повторно отправлено. Проверьте папку со спамом.
Веб-форма не найдена.